
Fatture estere, scadenza il 16 novembre: obbligo di autofattura anche per i forfettari. Attenzione a sanzioni e IVA da versare
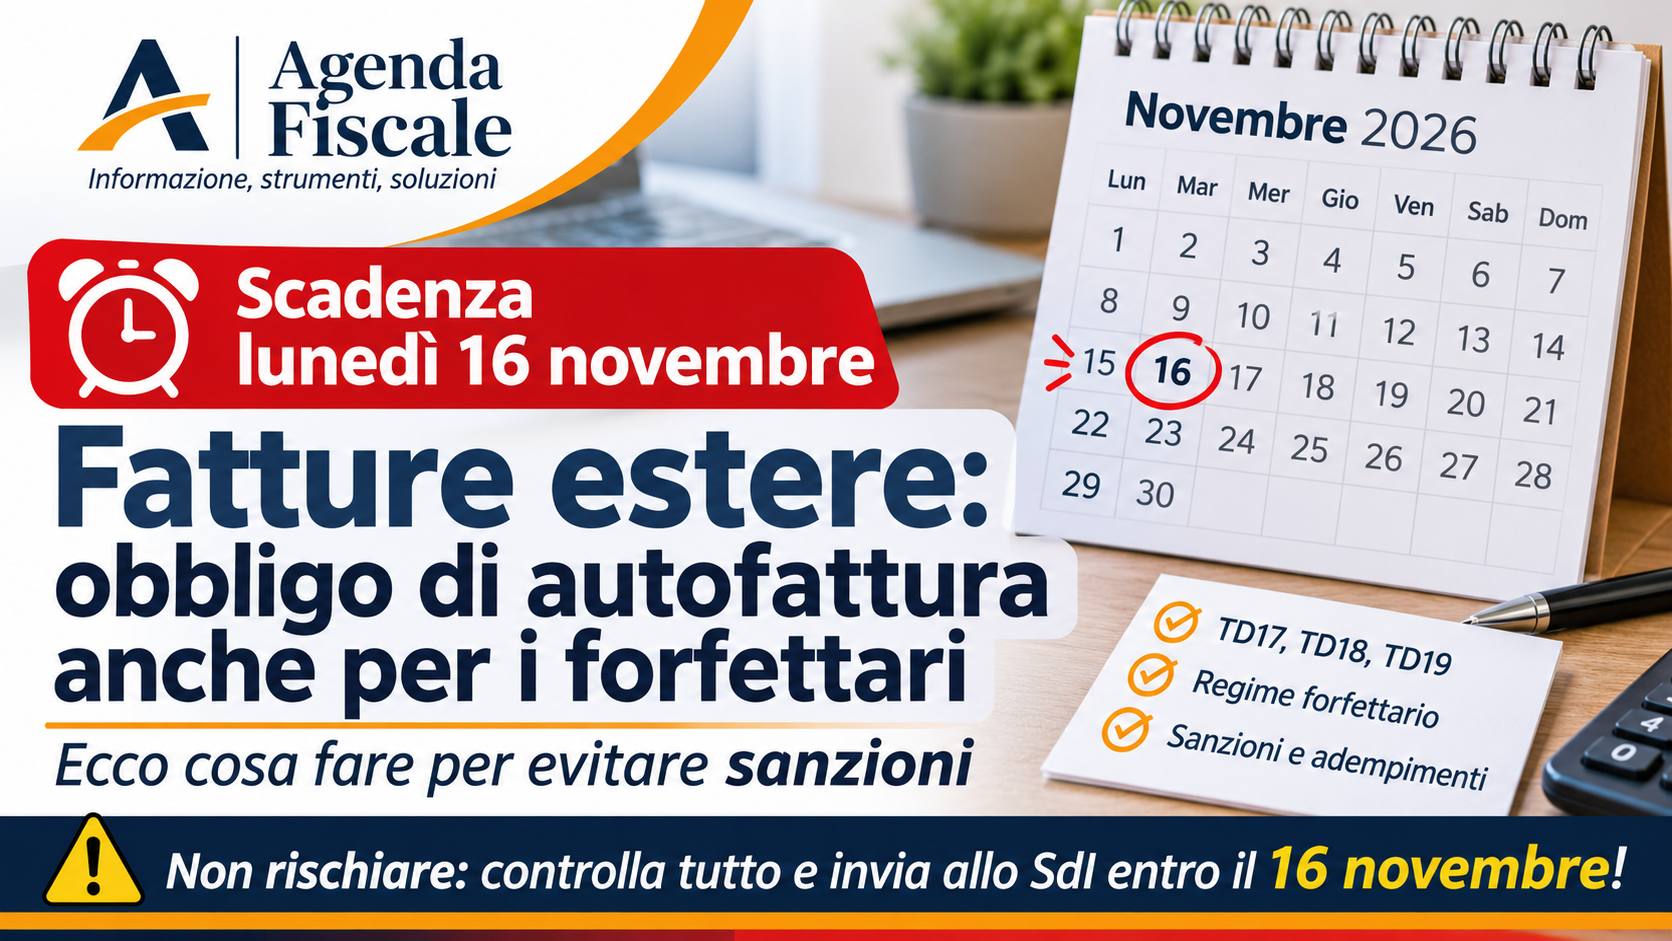
Lunedì 16 novembre 2026 è l’ultimo giorno utile per trasmettere allo Sistema di Interscambio i documenti relativi agli acquisti transfrontalieri di ottobre. L’adempimento riguarda anche i contribuenti in regime forfettario. Attenzione ai codici TD17, TD18 e TD19: non basta conservare la fattura ricevuta dal fornitore straniero.
Il calendario fiscale di novembre presenta un appuntamento da non sottovalutare per professionisti, lavoratori autonomi, imprese e contribuenti in regime forfettario. La data da segnare è lunedì 16 novembre 2026, termine entro il quale devono essere trasmessi al Sistema di Interscambio (SdI) i dati relativi a determinate operazioni di acquisto effettuate con fornitori esteri nel mese di ottobre.
L’adempimento riguarda le cosiddette operazioni transfrontaliere e, in particolare, gli acquisti di servizi e beni da soggetti non stabiliti in Italia.
La scadenza ordinaria del 15 novembre slitta infatti al lunedì successivo, dal momento che quest’anno il 15 cade di domenica.
Un obbligo che interessa anche chi ha aderito al regime forfettario, spesso erroneamente convinto di essere escluso dagli adempimenti IVA previsti per gli acquisti dall’estero.
Autofattura e integrazione elettronica: chi deve provvedere
Quando un professionista o un’impresa italiana acquista servizi da un fornitore estero, non sempre è sufficiente ricevere e conservare la fattura commerciale.
Se l’operazione è territorialmente rilevante ai fini IVA in Italia, può scattare il meccanismo del reverse charge, conosciuto anche come inversione contabile.
In sostanza, l’obbligo di assolvere l’IVA viene trasferito dal fornitore straniero al soggetto italiano che acquista il servizio.
È quindi il committente italiano a dover predisporre l’integrazione della fattura oppure l’autofattura, secondo la natura dell’operazione e la provenienza del fornitore.
Dal 1° luglio 2022, la comunicazione delle operazioni transfrontaliere avviene attraverso il Sistema di Interscambio, utilizzando specifici tipi documento in formato XML.
Non si tratta, dunque, di un adempimento facoltativo o di una semplice formalità amministrativa.
TD17, TD18 e TD19: quale codice utilizzare
La corretta individuazione del codice documento è fondamentale per evitare errori nella trasmissione.
I codici da conoscere sono principalmente tre:
TD17 – Acquisto di servizi dall’estero
È il documento utilizzato per gli acquisti di servizi da fornitori non residenti, sia appartenenti all’Unione europea sia stabiliti in Paesi extra-UE.
Alcuni esempi concreti:
- Servizi di pubblicità acquistati da Google o Meta.
- Abbonamenti a piattaforme digitali e software stranieri.
- Servizi di hosting e cloud.
- Consulenze professionali ricevute da soggetti esteri.
- Servizi informatici e di assistenza tecnica.
Il trattamento IVA dipende dalla natura del servizio e dalle regole sulla territorialità.
TD18 – Acquisto intracomunitario di beni
Si utilizza per gli acquisti di beni da fornitori stabiliti in altri Paesi dell’Unione europea, quando ricorrono i presupposti dell’acquisto intracomunitario.
TD19 – Acquisto di beni già presenti in Italia da soggetti non residenti
Riguarda gli acquisti di beni che si trovano già nel territorio italiano e vengono ceduti da un soggetto non residente, nelle ipotesi in cui trova applicazione il meccanismo dell’inversione contabile.
La scelta del codice corretto dipende quindi dalla tipologia dell’operazione, non semplicemente dal Paese in cui si trova il fornitore.
Attenzione alle date: non tutte le fatture estere seguono lo stesso termine
Per gli acquisti intracomunitari di beni e per le prestazioni di servizi ricevute da soggetti esteri, la trasmissione dei dati deve generalmente avvenire entro il giorno 15 del mese successivo a quello di ricevimento del documento comprovante l’operazione oppure, nei casi previsti, di effettuazione dell’operazione.
È importante distinguere le diverse situazioni:
- Per i servizi ricevuti da fornitori UE, il riferimento ordinario è la data di ricezione della fattura.
- Per i servizi ricevuti da fornitori extra-UE, occorre considerare la data di effettuazione dell’operazione.
- Per gli acquisti intracomunitari di beni, occorre applicare le specifiche regole previste per la ricezione e l’integrazione della fattura.
Pertanto, la scadenza del 16 novembre riguarda le operazioni per le quali il termine ordinario cade il 15 novembre 2026.
Non bisogna quindi considerare automaticamente tutte le fatture ricevute a ottobre come soggette alla medesima disciplina, senza verificare la natura dell’acquisto.
Regime forfettario: l’obbligo riguarda anche chi non applica normalmente l’IVA
Uno degli aspetti più importanti riguarda i contribuenti in regime forfettario.
Il fatto di beneficiare di un regime fiscale agevolato non significa essere completamente esonerati dagli obblighi IVA relativi agli acquisti dall’estero.
Anche un professionista forfettario che acquista un servizio da un fornitore straniero può essere tenuto a emettere l’autofattura o integrare il documento ricevuto e a trasmetterlo allo SdI.
Pensiamo, per esempio, a un consulente, un grafico, un social media manager o un libero professionista che paga ogni mese servizi pubblicitari, software, piattaforme digitali o strumenti informatici a società estere.
Se l’operazione è territorialmente rilevante in Italia e soggetta al meccanismo del reverse charge, il contribuente deve assolvere l’IVA secondo le regole previste.
La particolarità è che il forfettario non può detrarre l’IVA sugli acquisti.
Di conseguenza, quando l’imposta è dovuta, deve versarla senza poterla recuperare attraverso la detrazione.
Per queste operazioni il versamento avviene, in linea generale, entro il giorno 16 del mese successivo a quello di effettuazione dell’operazione, secondo le disposizioni applicabili.
Un aspetto particolarmente importante per chi utilizza servizi digitali stranieri con pagamenti ricorrenti.
Attenzione: autofattura e versamento IVA sono due adempimenti distinti
Un errore frequente consiste nel pensare che l’invio del documento TD17 allo SdI esaurisca automaticamente tutti gli obblighi fiscali.
Non è così.
Occorre distinguere:
- L’obbligo di integrare la fattura o emettere l’autofattura.
- L’obbligo di trasmettere il documento elettronico allo SdI, quando previsto.
- Gli obblighi di registrazione e contabilizzazione.
- L’eventuale versamento dell’IVA dovuta.
Si tratta di adempimenti collegati, ma distinti.
Per esempio, il contribuente forfettario che acquista un servizio da un’impresa estera e deve applicare il reverse charge non può limitarsi a registrare contabilmente la spesa: deve anche rispettare gli obblighi IVA previsti per quella specifica operazione.
Cosa rischia chi non invia l’autofattura?
La mancata trasmissione dei dati delle operazioni transfrontaliere può comportare conseguenze economiche.
Per la violazione dell’obbligo comunicativo, l’articolo 11, comma 2-quater, del D.Lgs. 471/1997 prevede una sanzione amministrativa di 2 euro per ciascuna fattura, entro il limite massimo di 400 euro per ciascun mese.
La sanzione è ridotta alla metà, con un massimo di 200 euro mensili, se la trasmissione o la correzione dei dati avviene entro i 15 giorni successivi alla scadenza.
Ma attenzione: questa non è l’unica possibile conseguenza.
La mancata applicazione del reverse charge, l’omessa integrazione della fattura o il mancato versamento dell’imposta possono configurare violazioni ulteriori, soggette a un regime sanzionatorio distinto.
Per le violazioni relative all’inversione contabile, l’articolo 6, comma 9-bis, del D.Lgs. 471/1997 prevede, nei casi disciplinati dalla norma, una sanzione da 500 a 10.000 euro quando l’operazione risulta dalla contabilità tenuta ai fini delle imposte sui redditi. Se l’operazione non risulta dalla contabilità, è prevista una sanzione proporzionale.
La semplice omissione della comunicazione allo SdI, quindi, non deve essere confusa con l’omessa applicazione dell’IVA.
La distinzione è importante anche ai fini della regolarizzazione e del ravvedimento operoso.
Cosa fare prima del 16 novembre: la lista dei controlli
Per evitare errori e sanzioni, professionisti e imprese dovrebbero effettuare alcune verifiche prima della scadenza.
1. Controllare tutte le fatture estere ricevute
È opportuno verificare le fatture provenienti da fornitori UE ed extra-UE, comprese quelle relative a servizi digitali, pubblicità, software e consulenze.
2. Verificare la natura dell’operazione
Non tutti gli acquisti dall’estero sono automaticamente soggetti al reverse charge. Occorre verificare territorialità IVA, tipologia del servizio o del bene e condizioni previste dalla normativa.
3. Individuare il codice documento corretto
TD17 per i servizi, TD18 per gli acquisti intracomunitari di beni e TD19 per gli acquisti di beni già presenti in Italia da soggetti non residenti, nei casi previsti.
4. Predisporre il file XML
Il documento deve contenere correttamente i dati del fornitore estero, quelli dell’acquirente italiano, gli estremi della fattura originaria e gli elementi fiscali necessari.
5. Verificare l’esito della trasmissione
Non basta predisporre il documento: è necessario controllare che il Sistema di Interscambio lo abbia correttamente acquisito.
6. Controllare l’eventuale IVA da versare
Per i contribuenti forfettari questo passaggio è particolarmente importante, perché l’imposta dovuta sugli acquisti soggetti a reverse charge non è detraibile.
Una scadenza da non sottovalutare
Il 16 novembre 2026 rappresenta un appuntamento importante per tutti i soggetti che effettuano acquisti transfrontalieri.
L’attenzione deve essere massima soprattutto tra i professionisti e i piccoli operatori economici che utilizzano quotidianamente servizi forniti da società straniere.
La convinzione che il regime forfettario comporti l’esonero generalizzato dagli adempimenti IVA è infatti uno degli equivoci più diffusi.
La normativa prevede obblighi specifici anche per questi contribuenti.
Il consiglio è di non aspettare l’ultimo momento: controllare le fatture estere, individuare quelle soggette a integrazione o autofatturazione e verificare gli eventuali versamenti IVA può evitare irregolarità e costi aggiuntivi.
La data da ricordare è lunedì 16 novembre 2026: una scadenza che riguarda anche chi opera in regime forfettario.