
Dichiarazione dei redditi 2026 tardiva: ancora 90 giorni per mettersi in regola. Sanzioni ridotte a 25 euro
La scadenza ordinaria per la presentazione della dichiarazione dei redditi 2026 è ormai alle spalle, ma per i contribuenti che non hanno ancora provveduto all’invio telematico resta una possibilità per evitare conseguenze più pesanti. È infatti possibile ricorrere al ravvedimento operoso e trasmettere la dichiarazione tardiva entro 90 giorni dal termine ordinario, beneficiando di una significativa riduzione delle sanzioni.
Il termine per la presentazione del modello Redditi 2026, relativo al periodo d’imposta 2025, era fissato al 31 ottobre. Poiché la data cadeva di sabato, la scadenza è slittata automaticamente a lunedì 2 novembre 2026.
Chi non ha rispettato questo appuntamento non deve necessariamente considerare la dichiarazione come definitivamente omessa. La normativa tributaria consente infatti di regolarizzare la propria posizione entro i successivi 90 giorni, attraverso la presentazione della dichiarazione tardiva e il pagamento della relativa sanzione ridotta.
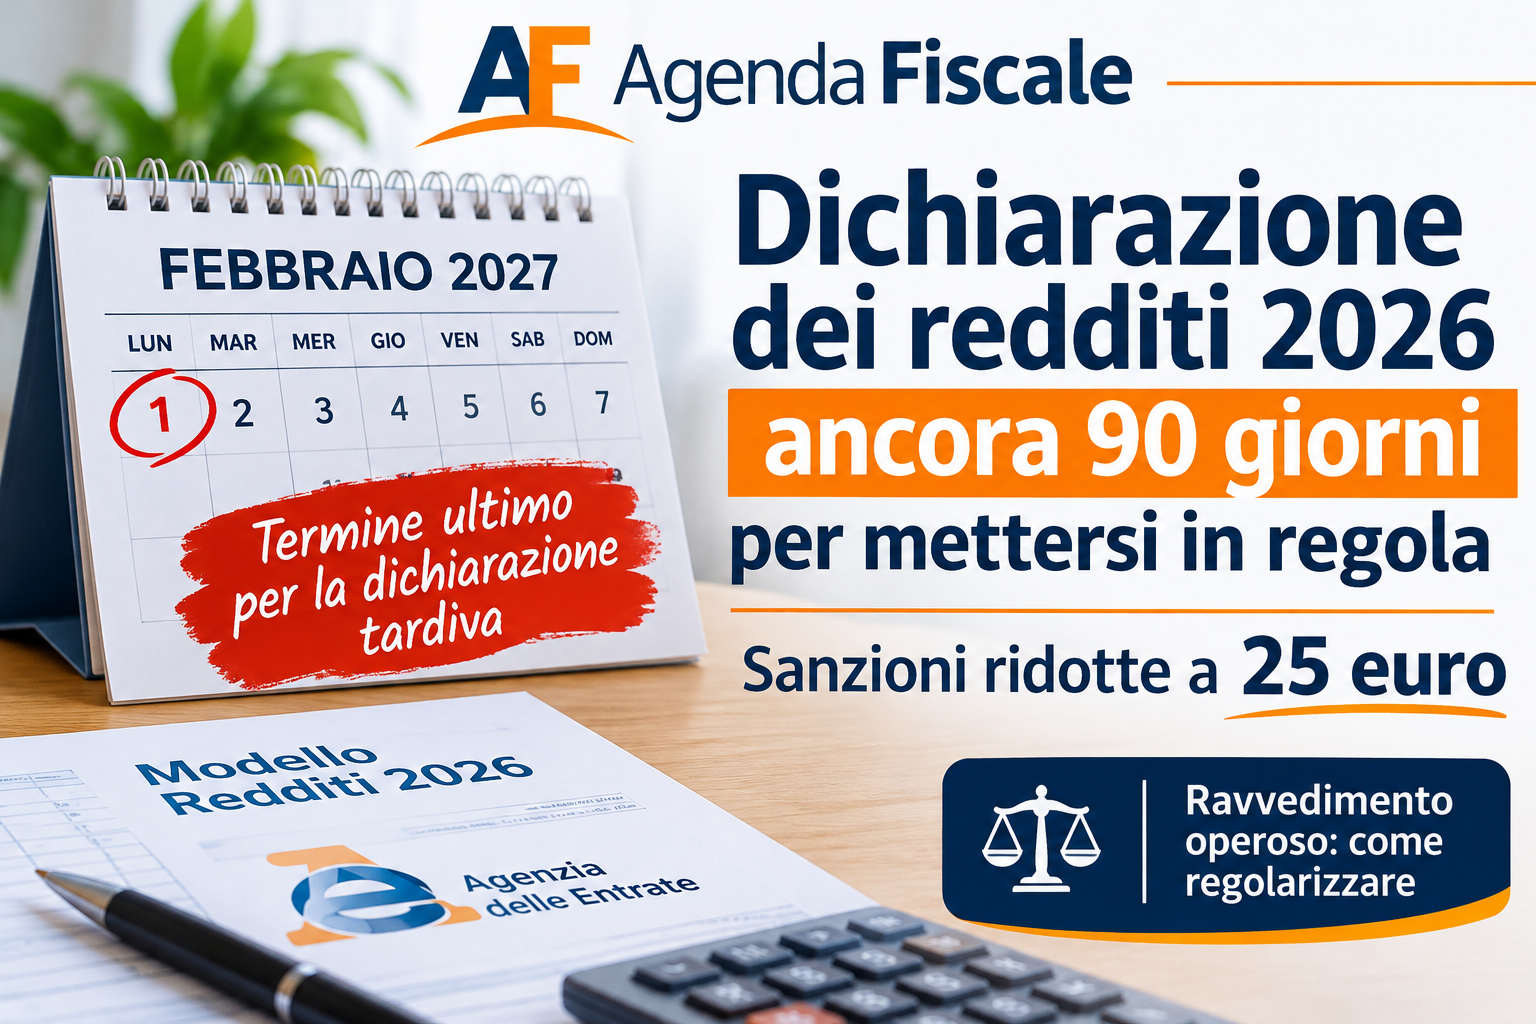
Dichiarazione tardiva: la scadenza del 1° febbraio 2027
Il periodo di 90 giorni rappresenta una finestra temporale particolarmente importante per i contribuenti in ritardo.
Considerando come termine iniziale il 2 novembre 2026, la possibilità di presentare la dichiarazione tardiva si estende fino al 31 gennaio 2027. Tuttavia, poiché quest’ultima data cade di domenica, il termine ultimo slitta a lunedì 1° febbraio 2027.
Entro questa data sarà quindi ancora possibile trasmettere il modello Redditi 2026, regolarizzando la violazione mediante il ravvedimento operoso.
È importante sottolineare la differenza tra dichiarazione tardiva e dichiarazione omessa. La dichiarazione presentata entro 90 giorni dalla scadenza ordinaria viene infatti considerata validamente presentata, seppure con ritardo. Diversamente, una trasmissione effettuata oltre questo limite comporta, in linea generale, la qualificazione della dichiarazione come omessa, con conseguenze sanzionatorie decisamente più gravose.
Ravvedimento operoso: quanto si paga per la dichiarazione tardiva
Per chi decide di regolarizzare spontaneamente la propria posizione, il riferimento normativo è rappresentato dall’articolo 13 del Decreto legislativo n. 472/1997, che disciplina il ravvedimento operoso.
In particolare, la lettera c) del comma 1 prevede, per la regolarizzazione della violazione entro 90 giorni, una riduzione della sanzione a un decimo del minimo previsto dalla legge.
La sanzione ordinaria per la presentazione tardiva della dichiarazione è pari a 250 euro. Grazie al ravvedimento operoso, l’importo si riduce quindi a soli 25 euro per ciascuna dichiarazione regolarizzata.
Si tratta di un importo contenuto, che rende particolarmente conveniente intervenire tempestivamente, evitando di lasciare la propria posizione fiscale irregolare.
La sanzione deve essere considerata per ogni singola dichiarazione interessata dalla violazione. Di conseguenza, in presenza di più adempimenti dichiarativi, occorre verificare separatamente gli obblighi non rispettati e gli importi dovuti. Ad esempio, per la dichiarazione IRAP la sanzione ridotta può arrivare a 50 euro.
Se emergono imposte da pagare, attenzione anche agli omessi versamenti
La situazione cambia quando dalla dichiarazione tardiva emerge un debito d’imposta.
In questo caso, il contribuente non dovrà limitarsi a versare i 25 euro previsti per la regolarizzazione della dichiarazione, ma sarà necessario sistemare anche i versamenti tributari eventualmente non effettuati alle rispettive scadenze.
Occorrerà quindi procedere al pagamento:
- delle imposte ancora dovute;
- degli interessi calcolati al tasso legale, con maturazione giornaliera;
- delle sanzioni ridotte attraverso il ravvedimento operoso per gli omessi o insufficienti versamenti.
Per questi ultimi adempimenti, la sanzione ordinaria per omesso versamento è pari al 25% delle somme non pagate, con possibilità di beneficiare delle ulteriori riduzioni previste dalla normativa in funzione del momento in cui viene effettuata la regolarizzazione.
È quindi fondamentale distinguere due violazioni differenti: da una parte la presentazione tardiva della dichiarazione, dall’altra il mancato o insufficiente pagamento delle imposte risultanti dalla stessa.
Le due irregolarità richiedono infatti una distinta regolarizzazione.
Cosa succede dopo i 90 giorni?
Superato il termine dei 90 giorni, la dichiarazione viene considerata omessa. In questa circostanza non è più possibile beneficiare del ravvedimento operoso previsto per la dichiarazione tardiva.
Le conseguenze possono essere sensibilmente più pesanti. Per le violazioni interessate dalla disciplina sanzionatoria applicabile dal 1° settembre 2024, l’omessa presentazione della dichiarazione comporta una sanzione pari al 120% delle imposte dovute, con un minimo di 250 euro. Se non risultano imposte dovute, la sanzione ordinaria è compresa tra 250 e 1.000 euro, con possibili aumenti per i soggetti obbligati alla tenuta delle scritture contabili.
Resta comunque distinta la disciplina prevista per le dichiarazioni omesse presentate spontaneamente oltre i 90 giorni, prima dell’avvio di attività di accertamento e nei limiti temporali stabiliti dalla legge.
Regolarizzare subito conviene
Per i contribuenti che non hanno ancora trasmesso la dichiarazione dei redditi 2026, il consiglio è quindi di non attendere ulteriormente.
La possibilità di utilizzare il ravvedimento operoso consente di rimediare alla dimenticanza o al ritardo con una sanzione particolarmente contenuta. Il termine del 1° febbraio 2027 rappresenta una scadenza da non sottovalutare: superarlo significa perdere il beneficio della regolarizzazione come dichiarazione tardiva e andare incontro a un regime sanzionatorio molto più oneroso.
La tempestività, in questo caso, può fare una differenza significativa sul piano economico.