
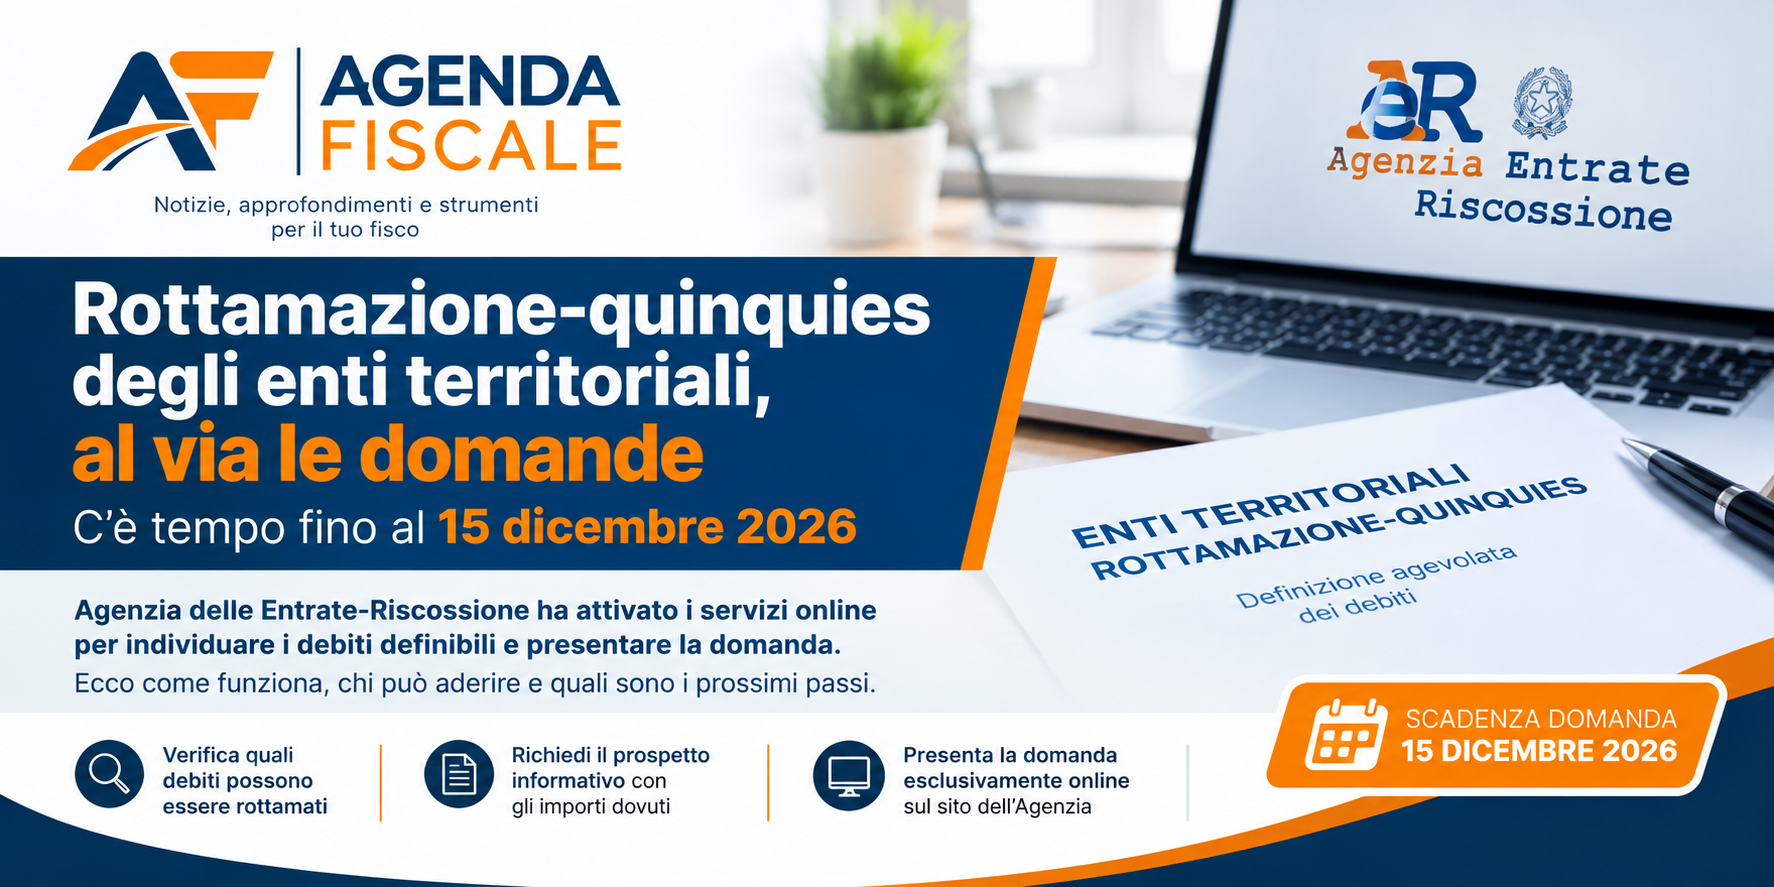
Rottamazione-quinquies degli enti territoriali, al via le domande: c’è tempo fino al 15 dicembre 2026
Online il servizio dell’Agenzia delle Entrate-Riscossione per individuare i debiti definibili e conoscere gli importi dovuti. Prima di presentare la richiesta è necessario verificare che la Regione o l’ente locale interessato abbia aderito alla misura.
Si apre una nuova opportunità per i contribuenti che intendono regolarizzare i debiti con gli enti territoriali attraverso la definizione agevolata. Dal 16 ottobre 2026 è possibile presentare le domande di adesione alla cosiddetta Rottamazione-quinquies degli enti territoriali, la misura che consente di definire determinate posizioni debitorie relative alle entrate di Regioni ed enti locali.
Agenzia delle Entrate-Riscossione ha attivato sul proprio sito internet i servizi dedicati alla procedura, mettendo a disposizione dei cittadini le informazioni necessarie per individuare i carichi che possono rientrare nell’agevolazione e conoscere le somme da versare.
La scadenza per presentare la domanda è fissata al 15 dicembre 2026. L’intera procedura ordinaria deve essere effettuata esclusivamente online, attraverso i servizi telematici disponibili sul portale ufficiale dell’Agenzia.
Prospetto informativo: come sapere quali debiti possono essere rottamati
Il primo passo per i contribuenti interessati consiste nel richiedere il Prospetto informativo, il documento che permette di verificare quali cartelle di pagamento contengono debiti potenzialmente ammessi alla definizione agevolata.
Il prospetto riporta l’elenco dei carichi definibili e l’importo delle somme dovute in caso di adesione. Gli importi indicati non comprendono eventuali diritti di notifica, spese per procedure esecutive e interessi di dilazione previsti in caso di pagamento rateale.
Il documento rappresenta quindi uno strumento utile per valutare la propria situazione debitoria prima di inoltrare la domanda.
Per ottenere il Prospetto informativo sono previste due modalità alternative.
La prima consiste nell’accedere all’area riservata del sito di Agenzia delle Entrate-Riscossione, dove è possibile effettuare la richiesta direttamente online.
La seconda prevede la compilazione dell’apposito modulo disponibile nell’area pubblica del portale, allegando la documentazione di riconoscimento richiesta.
In entrambi i casi è necessario indicare un indirizzo di posta elettronica ordinaria, non una PEC, per ricevere le comunicazioni e il collegamento necessario a scaricare il documento.
Gli intermediari fiscali possono invece utilizzare l’area riservata EquiPro per presentare la richiesta per conto dei propri assistiti.
Attenzione alle tempistiche: chi richiede il prospetto attraverso l’area riservata riceve normalmente il collegamento per il download entro 12 ore. Per le richieste effettuate nell’area pubblica è invece necessario convalidare il collegamento ricevuto via e-mail entro 72 ore. Una volta disponibile, il documento deve essere scaricato entro cinque giorni, trascorsi i quali occorre effettuare una nuova richiesta.
Non tutti i debiti rientrano nell’agevolazione
Uno degli aspetti più importanti riguarda l’ambito di applicazione della misura. La Rottamazione-quinquies degli enti territoriali non deve essere confusa con la definizione agevolata nazionale: riguarda specificamente determinati carichi relativi alle entrate di Regioni ed enti locali che hanno adottato un apposito provvedimento per applicare la misura.
In linea generale, sono interessati i carichi affidati all’agente della riscossione nel periodo compreso tra il 1° gennaio 2000 e il 31 dicembre 2023, secondo quanto previsto dalla normativa.
L’agevolazione riguarda debiti tributari e non tributari, con esclusione di quelli derivanti da pronunce di condanna della Corte dei conti, nei limiti e alle condizioni stabiliti dalla legge.
La possibilità di aderire è subordinata all’adozione, da parte della Regione o dell’ente locale interessato, di uno specifico provvedimento di applicazione della definizione agevolata. Tale atto doveva essere pubblicato sul sito istituzionale dell’ente e trasmesso ad Agenzia delle Entrate-Riscossione entro il 31 luglio 2026.
Prima di presentare la domanda, pertanto, è fondamentale verificare che l’ente creditore sia presente nell’elenco ufficiale pubblicato dall’Agenzia.
L’elenco comprende le Regioni e gli enti locali che hanno comunicato l’adesione, nonché gli eventuali soggetti terzi che hanno affidato ad Agenzia delle Entrate-Riscossione carichi per conto degli enti interessati.
Come presentare la domanda di adesione
Una volta verificata l’ammissibilità dei debiti, il contribuente può procedere con la richiesta di definizione agevolata.
Anche in questo caso sono disponibili due modalità telematiche.
Attraverso l’area riservata, il contribuente può compilare il modulo online e selezionare direttamente le cartelle di pagamento contenenti i carichi definibili. Il sistema propone le posizioni che rientrano nell’ambito applicativo della misura.
In alternativa, è possibile utilizzare il servizio disponibile nell’area pubblica, compilando il modulo e allegando la documentazione di riconoscimento richiesta. In questa modalità possono essere indicate le cartelle che contengono almeno un carico definibile.
È inoltre possibile aderire per un singolo carico contenuto in una cartella, senza necessariamente includere l’intera posizione, indicando gli opportuni riferimenti.
Al termine della procedura, l’Agenzia invia una comunicazione di presa in carico della richiesta e la ricevuta di presentazione della domanda.
Chi utilizza l’area pubblica deve prestare particolare attenzione alle e-mail ricevute: il primo collegamento deve essere convalidato entro 72 ore. Successivamente, dopo la verifica della documentazione allegata, sarà disponibile la ricevuta da scaricare entro il termine indicato nella comunicazione.
La domanda deve essere presentata entro il 15 dicembre 2026. È quindi consigliabile non attendere gli ultimi giorni, così da avere il tempo necessario per verificare i carichi, raccogliere i documenti e completare correttamente la procedura.
Cosa succede dopo la presentazione della domanda
L’invio della richiesta non conclude l’iter della definizione agevolata.
Entro il 28 febbraio 2027, Agenzia delle Entrate-Riscossione dovrà inviare al contribuente una comunicazione contenente l’esito della procedura.
In caso di accoglimento, il documento riporterà l’importo complessivo delle somme dovute, le scadenze previste in base alla soluzione di pagamento scelta e i relativi moduli precompilati. Saranno inoltre fornite le informazioni per richiedere l’eventuale domiciliazione bancaria delle rate.
Qualora la domanda non venga accolta, la comunicazione indicherà le motivazioni del diniego.
Per chi ha presentato la richiesta attraverso l’area riservata, la comunicazione e i relativi moduli di pagamento saranno disponibili esclusivamente nella propria area personale.
È importante ricordare che la presentazione della domanda e il successivo perfezionamento della definizione agevolata sono passaggi distinti: il contribuente dovrà rispettare le scadenze di pagamento comunicate dall’Agenzia per conservare i benefici previsti.
Dove trovare le informazioni ufficiali
Tutte le informazioni sulla Rottamazione-quinquies degli enti territoriali, insieme ai servizi per richiedere il prospetto e presentare la domanda, sono disponibili sul sito ufficiale di Agenzia delle Entrate-Riscossione.
I contribuenti possono consultare la sezione dedicata alla definizione agevolata, verificare l’elenco degli enti che hanno aderito e accedere ai servizi telematici.
Il punto di partenza resta la verifica della propria posizione debitoria: conoscere in anticipo quali carichi sono definibili e quali importi potrebbero essere dovuti consente di affrontare la procedura con maggiore consapevolezza e di evitare errori in una fase in cui le scadenze sono già state fissate.
La data da segnare in calendario è il 15 dicembre 2026, termine ultimo per presentare la domanda di adesione alla Rottamazione-quinquies degli enti territoriali.