
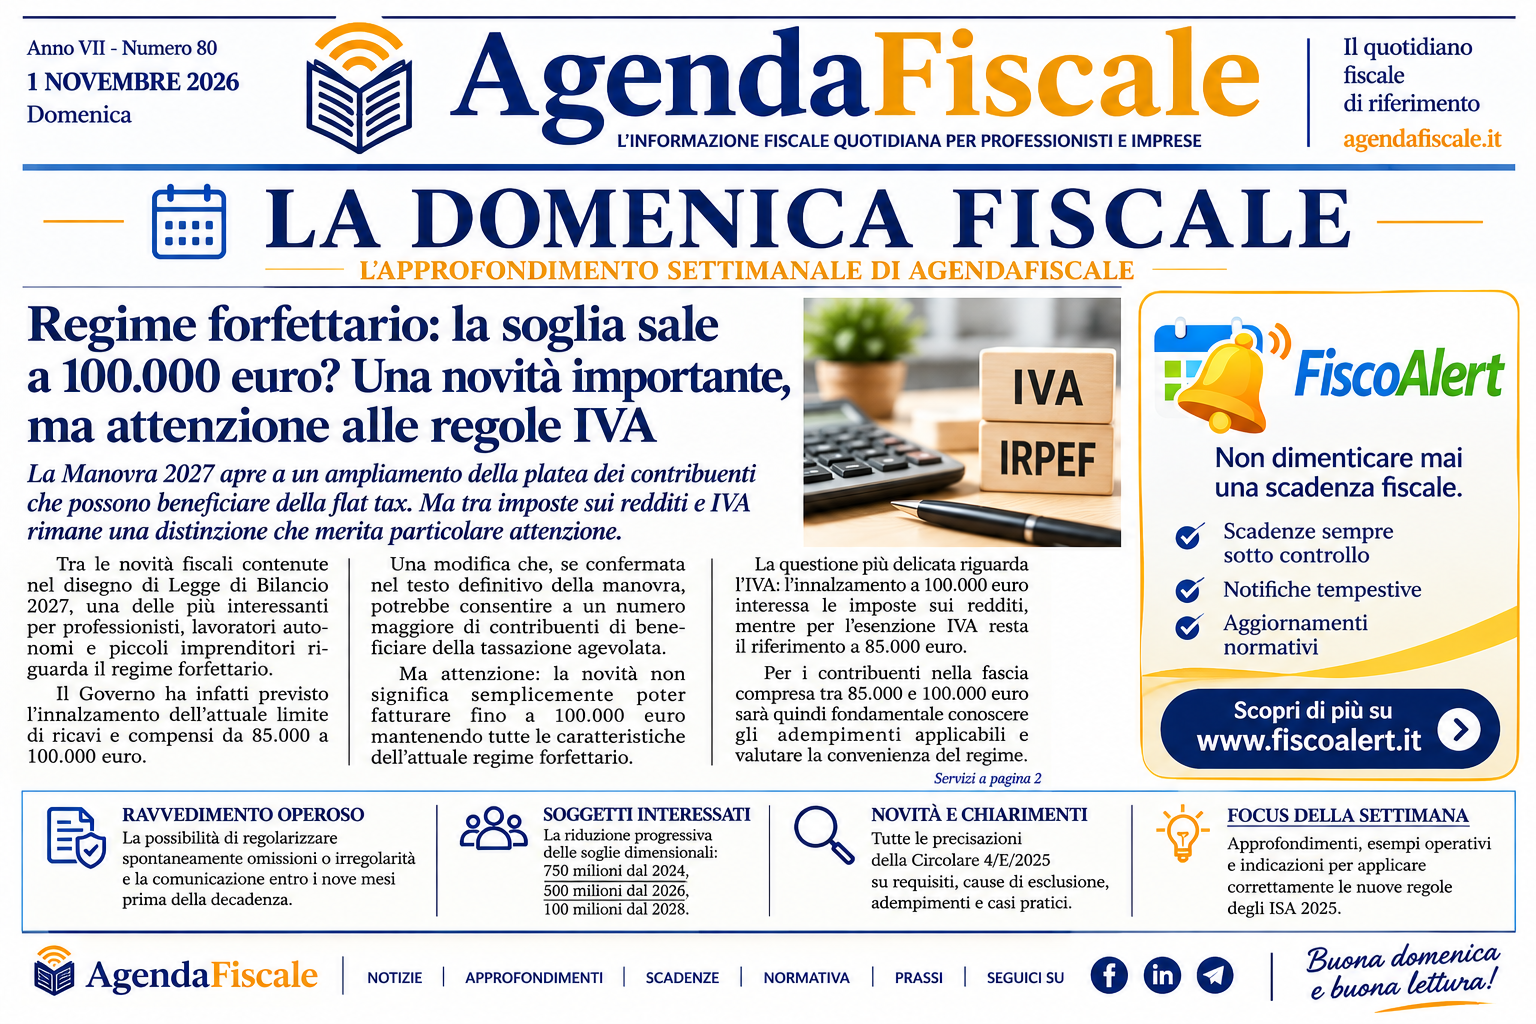
Regime forfettario: la soglia sale a 100.000 euro? Una novità importante, ma attenzione alle regole IVA
La Manovra 2027 apre a un ampliamento della platea dei contribuenti che possono beneficiare della flat tax. Ma tra imposte sui redditi e IVA rimane una distinzione che merita particolare attenzione.
Tra le novità fiscali contenute nel disegno di Legge di Bilancio 2027, una delle più interessanti per professionisti, lavoratori autonomi e piccoli imprenditori riguarda il regime forfettario.
Il Governo ha infatti previsto l’innalzamento dell’attuale limite di ricavi e compensi da 85.000 a 100.000 euro.
Una modifica che, se confermata nel testo definitivo della manovra, potrebbe consentire a un numero maggiore di titolari di partita IVA di beneficiare della tassazione agevolata.
Ma attenzione: la novità non significa semplicemente poter fatturare fino a 100.000 euro mantenendo tutte le caratteristiche dell’attuale regime forfettario.
Ed è proprio questo il punto da approfondire.
1. Cosa cambia con la Manovra 2027?
Attualmente, il regime forfettario prevede, tra i requisiti di accesso, un limite di ricavi o compensi pari a 85.000 euro, oltre al rispetto delle altre condizioni previste dalla normativa.
Il disegno di Legge di Bilancio 2027 interviene proprio su questa soglia, prevedendone l’innalzamento a 100.000 euro ai fini delle imposte sui redditi.
Il vantaggio potenziale è evidente: ampliare la possibilità di applicare il regime agevolato anche a contribuenti che, con le regole attuali, supererebbero il limite previsto.
Ricordiamo che il regime forfettario prevede, in presenza dei requisiti richiesti, un’imposta sostitutiva del 15%, ridotta al 5% per le nuove attività nei casi previsti dalla legge.
2. Il nodo IVA: non bisogna confondere le due soglie
La questione più delicata riguarda il trattamento dell’imposta sul valore aggiunto.
Nel disegno di legge, infatti, l’innalzamento a 100.000 euro riguarda le imposte sui redditi, mentre per l’esenzione IVA viene mantenuto il riferimento alla soglia di 85.000 euro, in attesa dell’autorizzazione dell’Unione europea.
Si tratta di un aspetto tutt’altro che secondario.
La disciplina delle imposte sui redditi e quella dell’IVA rispondono a regole differenti. Di conseguenza, l’ampliamento della soglia per la tassazione agevolata non comporta automaticamente un identico ampliamento dell’esenzione IVA.
Per i contribuenti che si collocano nella fascia compresa tra 85.000 e 100.000 euro sarà quindi fondamentale conoscere con precisione gli adempimenti applicabili e il coordinamento tra le diverse disposizioni.
Non sarebbe corretto, allo stato attuale, presentare questa fascia come una semplice estensione dell’attuale regime senza ulteriori conseguenze operative.
3. Chi potrebbe beneficiare della novità?
La misura potrebbe interessare soprattutto:
- professionisti con compensi prossimi agli attuali 85.000 euro;
- lavoratori autonomi che hanno registrato una crescita della propria attività;
- piccoli operatori economici che rischiano di superare l’attuale limite;
- contribuenti che intendono programmare la propria attività in vista del 2027.
Naturalmente, il rispetto della soglia economica non è l’unico requisito necessario.
Restano da considerare le altre condizioni di accesso e le cause di esclusione previste dalla disciplina del regime forfettario.
Non basta, quindi, avere ricavi inferiori a 100.000 euro per poter automaticamente beneficiare della tassazione agevolata.
4. Più vantaggi fiscali, ma anche attenzione alla convenienza
Un altro elemento merita una riflessione.
L’aumento della soglia non significa necessariamente che il regime forfettario sia sempre la soluzione fiscalmente più conveniente.
La convenienza deve essere valutata caso per caso, considerando la struttura dei costi, la tipologia della clientela, gli investimenti, le spese sostenute e la possibilità di detrarre l’IVA sugli acquisti.
Per alcune attività, il regime forfettario può rappresentare un’importante opportunità. Per altre, il regime ordinario potrebbe risultare economicamente più adeguato.
La scelta non dovrebbe mai essere determinata esclusivamente dall’aliquota fiscale.
5. Cosa devono fare oggi i contribuenti?
In questa fase è opportuno evitare decisioni affrettate.
Il disegno di Legge di Bilancio dovrà completare il proprio percorso parlamentare e il testo potrà essere modificato.
Per chi esercita un’attività autonoma, il consiglio è quello di monitorare l’andamento dei ricavi e dei compensi, verificare periodicamente il possesso dei requisiti e confrontarsi con il proprio consulente fiscale prima di assumere decisioni sulla base delle nuove soglie.
Sarà inoltre importante attendere i chiarimenti ufficiali sulle modalità applicative della nuova disciplina.
LA RIFLESSIONE DELLA DOMENICA
L’innalzamento della soglia del regime forfettario rappresenta una prospettiva interessante per il mondo delle partite IVA.
Tuttavia, una riforma fiscale non si misura soltanto dall’aumento di un limite o dalla riduzione di un’aliquota.
Si misura soprattutto dalla sua capacità di rendere il sistema più semplice, comprensibile e prevedibile.
I professionisti e i piccoli imprenditori hanno bisogno di regole stabili, non di continue incertezze interpretative.
Ampliare la platea dei beneficiari può essere un passo positivo, ma occorre evitare che una misura nata per semplificare finisca per generare nuovi adempimenti e ulteriori difficoltà operative.
La vera semplificazione fiscale non consiste soltanto nel pagare meno imposte, ma anche nel poter lavorare con regole chiare e senza inutili complicazioni.